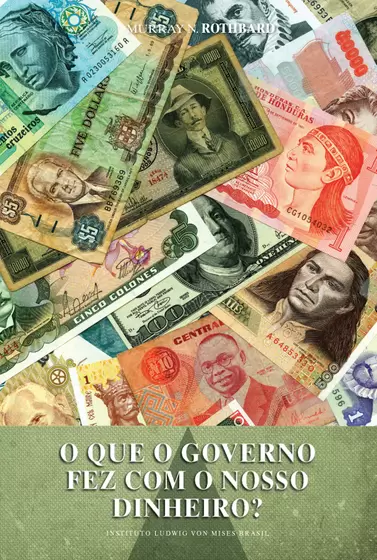
O livro “O Que O Governo Fez Com Nosso Dinheiro” de Murray N. Rothbard, publicado em 1963 com o título “What Has Government Done to Our Money?”, proporciona uma análise abrangente sobre o dinheiro e o livre mercado na esfera monetária.
Inicialmente, Rothbard explora os fundamentos básicos das trocas voluntárias, destacando a especialização e a divisão genuína do trabalho, de modo que os resultados dessas interações são positivos para ambas as partes. Destacam-se trocas diretas (escambo) e trocas indiretas por meio de bens comerciáveis, suscetíveis às leis de mercado.
Ao discutir o papel do dinheiro, o autor destaca sua função principal como meio de troca e a capacidade de permitir uma complexa estrutura de produção e cálculos econômicos. Sendo assim, o ouro emerge como uma escolha natural para o dinheiro devido à sua facilidade em transações e estoque limitado, tornando-se então uma moeda-mercadoria.
Rothbard argumenta contra a prática de bancos centrais e enfatiza a importância de uma oferta monetária determinada pelo livre mercado. Ele critica a manipulação governamental da moeda, destacando como a inflação, entendida como uma pirâmide financeira devido à maneira que escoa pela sociedade (Efeito Cantillon), prejudica o cálculo econômico, afeta a produtividade e gera ciclos econômicos. Pessoas evidentemente querem mais eficácia monetária (aumento do poder de compra). Entretanto, a imutabilidade do poder de compra é impossível, e este sempre sofrerá oscilações.
O dinheiro é suscetível à oferta e demanda, onde a demanda por dinheiro significa mais bens oferecidos em troca por ele em adição à uma quantia entesourada durante um determinado período. Um aumento na oferta de dinheiro e uma constância em sua demanda significam que o poder de compra cairá. No caso de a demanda por dinheiro subir (ou seja, entesouramento / reserva líquida), ocorre um efeito deflacionário onde o poder de compra sobe e o preço dos bens cai.
Governos só se financiam através de expropriação alheia (tributação). Com a falsificação monetária, conseguiram tal expropriação de maneira mais sutil e despercebida – ou seja, através da inflação. Esta inflação gera aumento de preços não só quantitativa, mas também qualitativa (a qualidade dos produtos caem).
Além disso, o excesso de crédito torna as pessoas mais imprudentes, incentiva demasiadamente o consumo e o endividamento, desincentiva a poupança e moderação e dificulta o cálculo empresarial (o qual estima custos e demandas).
Com isto, podemos observar que o financiamento corporativo pela inflação compõe os ciclos econômicos: o dinheiro criado do nada é usado genuinamente por empreendedores, os quais supõem que tal dinheiro surgiu de poupança voluntária; preços e salários sobem e após o rebalanceamento financeiro da população (ajuste de suas poupanças e orçamento para gastos devido à este aumento salarial) as empresas se mostram insolventes e insustentáveis, fazendo com que a bolha se exploda.
O controle monetário ao longo da história apresentou diversas ferramentas, como o monopólio da cunhagem, que permitia também adulterações, a separação da moeda de seu metal através da atribuição de um nome à unidade metálica e a padronização de denominações novas e antigas pelo mesmo nome. Essa prática resultava na entesouração ou exportação das moedas de massa integral, levando-as a sair de circulação, fenômeno explicado pela Lei de Gresham.
A Lei de Gresham só é válida em uma situação de intervenção (controle de preços coercivos sobre as taxas de câmbio). Ela implica que um dinheiro artificialmente subvalorizado, com o tempo, será entesourado ou exportado, diminuindo sua quantidade em circulação e tornando-o mais escasso, enquanto o dinheiro artificialmente sobrevalorizado será amplamente usado na economia e será mais abundante, consolidando-o como a moeda circulante.
Além disso, o bimetalismo também era usado como ferramenta de controle monetário, onde proporções eram fixadas e uma moeda nominal era criada com base nessa taxa, causava sobrevalorização e subvalorização artificial. O curso forçado pelos governos permitia que bancos operassem insolventes, sendo explorado pelo próprio governo como meio de financiamento em períodos de guerra.
Com a evolução dessas ferramentas de controle monetário, surgiram os bancos centrais, que detinham o monopólio da emissão de cédulas monetárias. Esses bancos foram criados para proporcionar ao governo total controle e direção da inflação, destacando-se o Federal Reserve.
Depois de toda esta base teórica esplanada, o autor agora faz uma análise do histórico monetário ocidental, de modo que ele aborda o declínio dos padrões ouro-clássico (1815 a 1914) e posterior ouro-câmbio (1926 a 1931), o qual tinha a libra esterlina como moeda-chave. No período pré-guerra até o fim da Segunda Guerra Mundial (1931 a 1945), os papéis-moedas flutuantes predominaram. Com o fim da guerra surgiu o Acordo de Bretton Woods, que não passava de um novo padrão ouro-câmbio americano (1945 a 1968).
O ouro abundante nos cofres americanos e a fragilização mundial permitiu que o sistema durasse mais tempo que o inglês. O dólar artificialmente subvalorizado, no período pós-guerra deste sistema, também acabou gerando um desabastecimento mundial de dólares.
Entretanto, por todos os países precisarem manter reservas de dólar, com o tempo este dólar ficou sobrevalorizado; os déficits americanos se tornaram recorrentes; o dólar foi inflacionando e poder de compra do dólar foi caindo; e países repudiavam cada vez mais a obrigação de terem de manter as reservas em dólares, e cada vez mais também solicitavam as restituições em ouro, o que gerou um grande fluxo negativo de ouro dos cofres americanos.
Com isto, houve um período de declínio do acordo de Bretton Woods (1968 a 1971), que desencadeou no surgimento de um duplo mercado de ouro, em uma tentativa de manipular o seu preço e ignorar o preço do livre mercado. Isto acabou sendo um tiro no pé, pois a cotação do ouro perante ao dólar, no livre mercado, se mostrou muito alta, expondo a fraqueza do poder de compra do dólar.
Assim se deu o fim do Acordo de Bretton Woods e volta dos papéis-moeda flutuantes (08 a 12/1971), onde Richard Nixon deu fim ao acordo e tornou as moedas fiduciárias como exclusivamente predominantes mundo afora, sendo agora, pela primeira vez, o dólar sem lastro algum.
Desta forma, papéis-moeda flutuantes (03/1973 a 09/2008) compuseram, durante décadas, o sistema monetário internacional. Possuía algumas características, como: a exclusividade de moedas fiduciárias (lastreadas em confiança no governo); blocos econômicos fixando taxas cambiais; reservas se tornando abundantes; empresas se beneficiando da desvalorização do dólar, o que barateou a exportação de produtos americanos e os encareceu internamente nos EUA (inflação alta para os consumidores americanos). Esta fase foi a nona e última fase vivida por Rothbard, que faleceu em 1995.
A última fase, analisada por Fernando Ulrich no posfácio, revela uma décima fase caracterizada por desvalorizações competitivas e políticas econômicas sem embasamento teórico. A crise do Subprime e a implementação do Quantitative Easing são abordadas como fenômenos contemporâneos que refletem a continuidade das práticas questionáveis no sistema financeiro mundial.
Bancos centrais imprimem o quanto for necessário, comprando ativos tóxicos de bancos insolventes, e provendo liquidez ao sistema. Estabelecem taxas de juros a 0, de modo que países tiveram que seguir esta tendência ou suas moedas se apreciariam muito, prejudicando suas exportações. De acordo com Ulrich, ainda vivemos na mãe de todas as bolhas: dívida soberana e promessas do governo.
Rothbard conclui o livro com uma reflexão sobre a coação governamental, afirmando que ela não produz ordem, mas sim conflito e caos, além de apontar o “plano final” dos governos e bancos. Já Ulrich conclui que lições não foram aprendidas.
Assuntos deste livro
Sobre o autor
Murray Rothbard
Murray Rothbard foi um dos mais proeminentes economistas e teóricos políticos do século XX, conhecido por seu trabalho no campo da economia austríaca e por suas contribuições para o pensamento libertário. Ele nasceu em 1926 e faleceu em 1995. Rothbard é amplamente reconhecido como um dos principais defensores do libertarianismo e do anarcocapitalismo. Ele argumentava que o Estado deveria ser reduzido ao mínimo possível e que a liberdade individual e a propriedade privada deveriam ser os pilares fundamentais da sociedade. Rothbard era um crítico contundente do intervencionismo estatal na…
Todos os resumos de Murray Rothbard